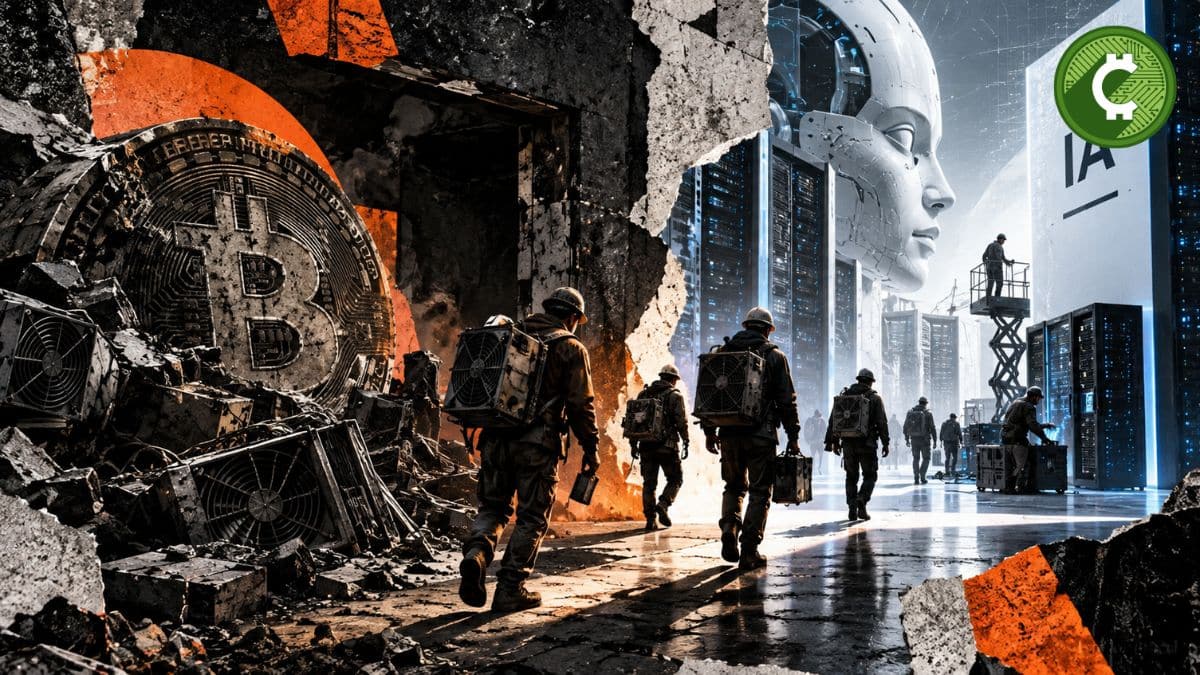


CoinShares sostiene que la recuperación del precio de Bitcoin difícilmente revertirá la salida de mineros cotizados hacia la infraestructura de inteligencia artificial, debido a compromisos de largo plazo y una economía más favorable para la IA.
La recuperación del precio de Bitcoin puede haber devuelto a buena parte de la industria minera por encima de su punto de equilibrio, pero no necesariamente será suficiente para recuperar la capacidad que ya está migrando hacia la inteligencia artificial. Esa es una de las principales conclusiones del informe de minería de Bitcoin correspondiente al segundo trimestre publicado por CoinShares.
La firma estima que los mineros cotizados produjeron Bitcoin durante el segundo trimestre con un coste de efectivo promedio antes de impuestos de aproximadamente $75.500 por BTC, mientras que Bitcoin terminó ese periodo en torno a los $58.400. Aunque las condiciones han mejorado desde entonces, CoinShares considera que una parte de la infraestructura que ya fue comprometida para inteligencia artificial y computación de alto rendimiento difícilmente regresará a la minería.
Al menos 35 EH/s de capacidad computacional están programados para abandonar el grupo de mineros cotizados. Esa cifra equivale aproximadamente al 4,7% del hashrate de la red de Bitcoin, estimado en 750 EH/s en el periodo analizado.
El fenómeno revela un cambio estructural dentro de la industria: para determinados operadores, la pregunta ya no es únicamente cuánto puede subir Bitcoin, sino qué actividad permite obtener un mejor rendimiento económico por cada unidad de infraestructura eléctrica y computacional disponible.
TE PUEDE INTERESAR: Bitcoin revela una anomalía inédita en sus datos on-chain que no se veía hace más de 17 años
La recuperación de Bitcoin no frenaría la migración hacia la IA
CoinShares considera que una recuperación sostenida del precio de Bitcoin podría mejorar las condiciones financieras de los mineros, pero no sería suficiente para revertir la transición hacia la inteligencia artificial.
La firma resume su posición señalando que una recuperación de BTC difícilmente revertirá la migración hacia la IA.
Luke Nolan, autor del informe de CoinShares, apunta a varios factores que explican por qué esta transición puede ser difícil de deshacer. Entre ellos están los costes asociados con la cancelación de contratos de minería y, especialmente, los compromisos de infraestructura asumidos con clientes de inteligencia artificial y computación de alto rendimiento.
Uno de los casos mencionados es Core Scientific, que pagó cerca de $42 millones para cancelar un acuerdo relacionado con 15 EH/s de hardware de minería de nueva generación.
El ejemplo ilustra el coste que puede implicar mantener una estrategia centrada exclusivamente en Bitcoin cuando existe una alternativa con mayor rentabilidad potencial.
Además, varios operadores ya han comprometido sus instalaciones mediante contratos de infraestructura para inteligencia artificial y computación de alto rendimiento con una duración de más de 15 años.
En esas circunstancias, incluso una recuperación significativa de Bitcoin no necesariamente modifica las decisiones empresariales tomadas para transformar centros de datos, capacidad eléctrica e infraestructura en instalaciones orientadas a IA.
Al menos 35 EH/s saldrán de los mineros cotizados
La magnitud de la transición también puede medirse en términos de capacidad.
CoinShares calcula que al menos 35 EH/s están destinados a salir del grupo de mineros cotizados. Frente a un hashrate de Bitcoin de aproximadamente 750 EH/s, la cifra representa cerca del 4,7% de toda la capacidad de la red.
No se trata, por tanto, únicamente de algunas compañías cambiando parcialmente su estrategia. Existe una reducción concreta de capacidad minera asociada a empresas que están redirigiendo sus recursos hacia otros usos.
Algunos casos muestran hasta dónde ha llegado el proceso.
Keel, anteriormente conocida como Bitfarms, dejó de minar completamente en junio.
Por su parte, IREN prevé completar su salida de la minería hacia finales de 2026, mientras que Cipher Digital podría abandonar el sector minero hacia finales de 2027.
TeraWulf, además, está reduciendo progresivamente sus operaciones y prevé cerrar los 145 MW de capacidad minera restantes.
La consecuencia es que una eventual recuperación de Bitcoin no necesariamente significaría el retorno de toda esta capacidad al sector.
La economía de la IA supera a la minería de Bitcoin
El principal argumento económico detrás del cambio aparece al comparar la rentabilidad por megavatio.
CoinShares estima que actualmente la inteligencia artificial genera aproximadamente $1,5 millones de beneficios por megavatio para estas compañías, frente a unos $500.000 por megavatio en la minería de Bitcoin.
La diferencia es considerable.
Por cada megavatio utilizado, la estimación de CoinShares sitúa la rentabilidad de la IA aproximadamente tres veces por encima de la obtenida mediante minería de Bitcoin.
Este diferencial ayuda a explicar por qué los operadores están dispuestos a asumir costes, cancelar acuerdos de hardware y transformar instalaciones diseñadas inicialmente para minería.
La infraestructura eléctrica y computacional se convierte así en el activo estratégico central. Si una empresa puede obtener una mayor rentabilidad utilizando esa capacidad para inteligencia artificial, la recuperación del precio de Bitcoin por sí sola puede no ser suficiente para justificar el regreso.
Esto también explica por qué los contratos de largo plazo adquieren tanta importancia.
Una operación minera puede responder relativamente rápido a cambios en el precio de BTC, pero una infraestructura comprometida durante más de una década con clientes de IA presenta una estructura empresarial completamente diferente.
La minería de Bitcoin sí ha mejorado desde el segundo trimestre
El panorama actual no es tan adverso como el registrado al cierre del segundo trimestre.
Bitcoin terminó ese periodo alrededor de $58.400, mientras que el coste promedio de efectivo antes de impuestos para producir un BTC entre los mineros cotizados se situó en aproximadamente $75.500.
La diferencia colocaba a buena parte de la industria en una situación complicada.
A esto se sumó la evolución del hash price, una métrica que refleja los ingresos que los mineros obtienen por una unidad de capacidad computacional.
El promedio mensual del hash price cayó en junio hasta un mínimo histórico de aproximadamente $27,70 por PH/s al día.
Ese descenso comprimió todavía más los márgenes de los operadores y aumentó la presión económica sobre las compañías con estructuras de costes menos competitivas.
Desde entonces, la situación ha mejorado.
Con Bitcoin recuperándose hasta aproximadamente $77.000, el hash price también aumentó hasta unos $38 por PH/s al día.
Según CoinShares, esa recuperación ha permitido que la mayoría de los operadores vuelva a situarse por encima de su punto de equilibrio de efectivo.
El dato es importante porque demuestra que la minería de Bitcoin continúa siendo económicamente viable para determinados operadores cuando el precio del activo aumenta.
Pero esa mejora no cambia necesariamente las decisiones de quienes ya han migrado su infraestructura.
TE PUEDE INTERESAR: Strategy recompra $139 millones en acciones STRC y mantiene sus 845.050 BTC
Un Bitcoin más caro podría impulsar nueva inversión
CoinShares no descarta que una subida sostenida del precio de Bitcoin pueda generar nuevas inversiones en minería.
Si BTC mantiene niveles suficientemente elevados, los ingresos por unidad de capacidad aumentarían y podrían mejorar nuevamente la rentabilidad de las operaciones mineras.
La firma considera que ese eventual incremento de inversión probablemente se concentraría en empresas que han mantenido una estructura más flexible.
Entre ellas menciona a Riot, MARA, HIVE y Bitdeer.
Estas compañías han conservado modelos que les permiten mantener abiertas distintas alternativas para el uso de su infraestructura, lo que podría facilitar que parte de su capacidad vuelva a orientarse hacia Bitcoin si las condiciones económicas lo justifican.
Esta distinción es fundamental.
No todos los mineros están abandonando la industria de la misma manera. Para algunos, la minería continúa siendo una actividad central que puede expandirse o reducirse según el precio de BTC y el hash price.
Para otros, la infraestructura ya está comprometida con clientes y aplicaciones de inteligencia artificial.
El coste de volver también importa
Uno de los puntos más relevantes del análisis es que la migración hacia la IA no debe evaluarse únicamente comparando los ingresos actuales de ambas actividades.
También existe un coste de reversión.
Cuando un operador cancela un acuerdo de hardware por decenas de millones de dólares o transforma sus instalaciones para atender contratos de computación de largo plazo, regresar a la minería implica mucho más que simplemente encender máquinas nuevamente.
El caso de Core Scientific refleja esta dinámica: cancelar un acuerdo de 15 EH/s tuvo un coste cercano a $42 millones.
Los contratos de más de 15 años mencionados por CoinShares llevan esta lógica todavía más lejos. Una compañía que compromete infraestructura durante ese horizonte adquiere una visibilidad de ingresos que puede resultar más atractiva que depender exclusivamente de la volatilidad del precio de Bitcoin.
Por ello, la decisión empresarial no se reduce a determinar si BTC está subiendo o bajando.
Se trata de decidir qué uso genera el mayor valor económico para una infraestructura energética y computacional determinada.
La minería de Bitcoin entra en una nueva competencia
La transformación descrita por CoinShares plantea un cambio importante para la industria.
Durante años, los mineros de Bitcoin compitieron principalmente entre ellos por acceso a electricidad, hardware eficiente y capacidad computacional. Ahora, parte de esa infraestructura compite también con la demanda proveniente de la inteligencia artificial y la computación de alto rendimiento.
Eso modifica la economía del sector.
Una subida del precio de Bitcoin puede mejorar los márgenes y hacer rentable nuevamente parte de la capacidad minera. Sin embargo, cuando una infraestructura ya tiene una alternativa que genera mayores beneficios por megavatio y además está respaldada por contratos de largo plazo, el incentivo para regresar disminuye.
El resultado podría ser una industria minera más concentrada en operadores capaces de mantener flexibilidad y responder rápidamente a los cambios del mercado.
TE PUEDE INTERESAR: Strive alcanza los 25.000 BTC tras una nueva compra de $36,6 millones
Bitcoin puede recuperar precio, pero no necesariamente recuperar capacidad
El informe de CoinShares dibuja una diferencia cada vez más clara entre la recuperación del precio de Bitcoin y la recuperación de la capacidad minera.
Bitcoin alrededor de $77.000 ha mejorado considerablemente las condiciones frente al cierre del segundo trimestre, cuando cotizaba cerca de $58.400 y el coste promedio de producción antes de impuestos rondaba los $75.500.
El hash price también pasó de un mínimo de $27,70 por PH/s al día en junio a aproximadamente $38, llevando a la mayoría de los operadores nuevamente por encima del punto de equilibrio de efectivo.
Pero para CoinShares, estos avances no serán suficientes para traer de vuelta a quienes ya comprometieron su infraestructura con la inteligencia artificial.
Los 35 EH/s que están previstos para abandonar el grupo de mineros cotizados representan una señal concreta de ese cambio. Y los casos de Keel, IREN, Cipher Digital y TeraWulf muestran que la transición ya está teniendo consecuencias sobre la capacidad minera.
La conclusión que emerge es que el precio de Bitcoin puede mejorar la economía de la minería, pero no puede deshacer fácilmente decisiones empresariales tomadas sobre contratos, infraestructura y rentabilidad.
Mientras la inteligencia artificial continúe ofreciendo una economía superior por megavatio para determinados operadores, CoinShares considera que la migración seguirá adelante. La minería de Bitcoin podrá recuperar atractivo con un BTC más fuerte, pero parte de la infraestructura que una vez estuvo dedicada al procesamiento de bloques podría haber encontrado un destino diferente durante muchos años.