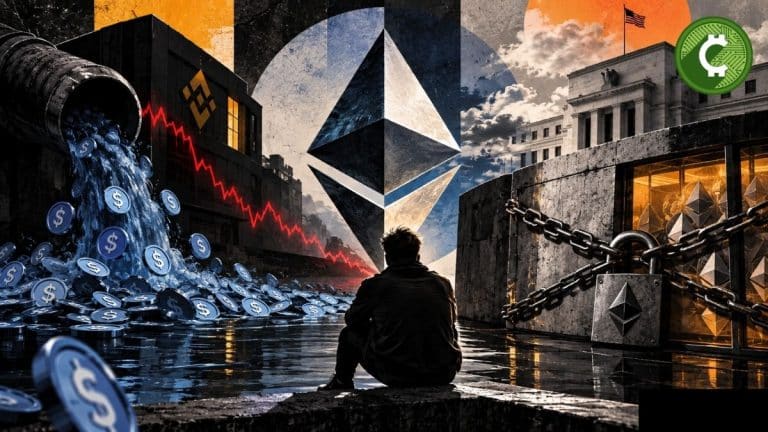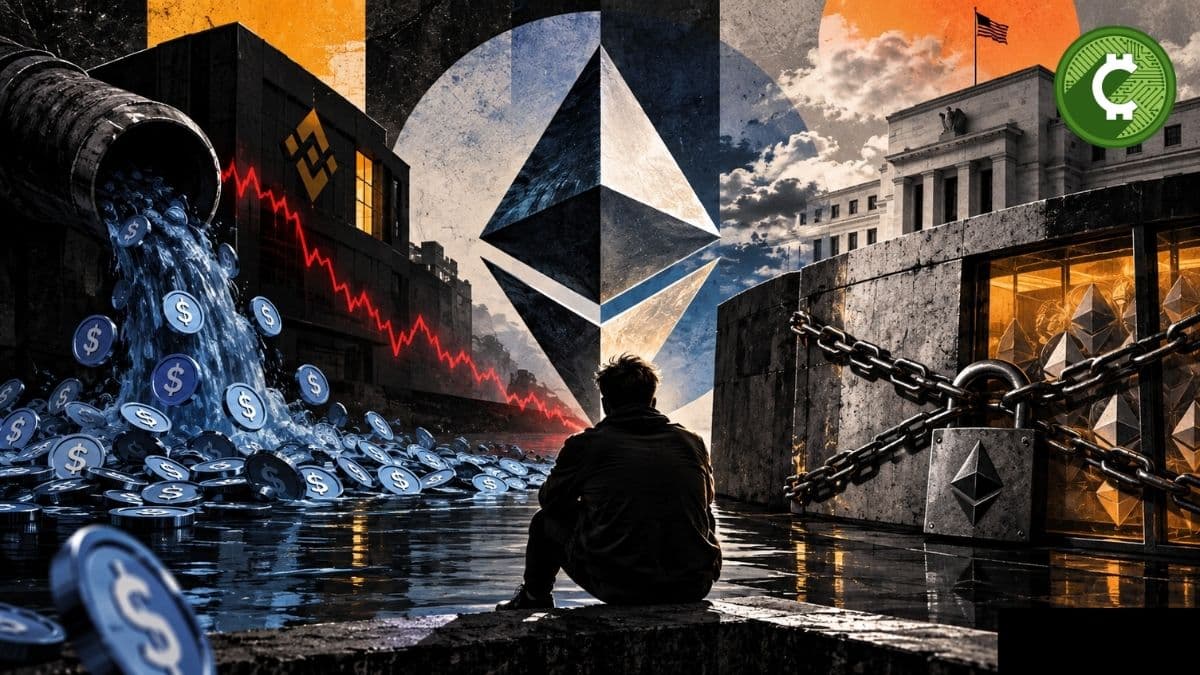


Ethereum enfrenta una combinación de señales que apuntan a una menor convicción del mercado. La prima de los futuros de ETH cayó a −0,18 en promedio durante los siete días hasta el 13 de septiembre de 2026, mientras que las entradas netas de stablecoins hacia Binance se desaceleraron hasta apenas $4 millones diarios.
El deterioro de la demanda marginal contrasta con un mercado de oferta cada vez más ajustado. Durante el mismo periodo, el flujo neto de Ethereum hacia los exchanges promedió −15.181 ETH por día, mientras que la tasa de staking alcanzó el 35,38%. En otras palabras, menos capital nuevo está entrando para absorber la oferta disponible, pero una cantidad creciente de ETH continúa saliendo de los exchanges.
La lectura adquiere especial relevancia ante la reunión del FOMC del 16 de septiembre, después de que el PPI registrara un crecimiento interanual del 5,4% y el CPI alcanzara el 3,4%, con una inflación subyacente del 2,4%.
TE PUEDE INTERESAR: Bitmine compra 27.180 ETH y se acerca a su objetivo de controlar el 5% de Ethereum
Ethereum entra en una zona de menor convicción
El indicador que más llama la atención es la evolución de la prima del mercado de futuros de Ethereum.
Durante los siete días analizados, la prima promedió −0,18, situándose por debajo de cero por primera vez desde el cambio señalado en los datos. El paso de un valor positivo a uno negativo hace que una comparación porcentual pierda sentido matemático; por ello, el nivel absoluto del indicador es la señal relevante.
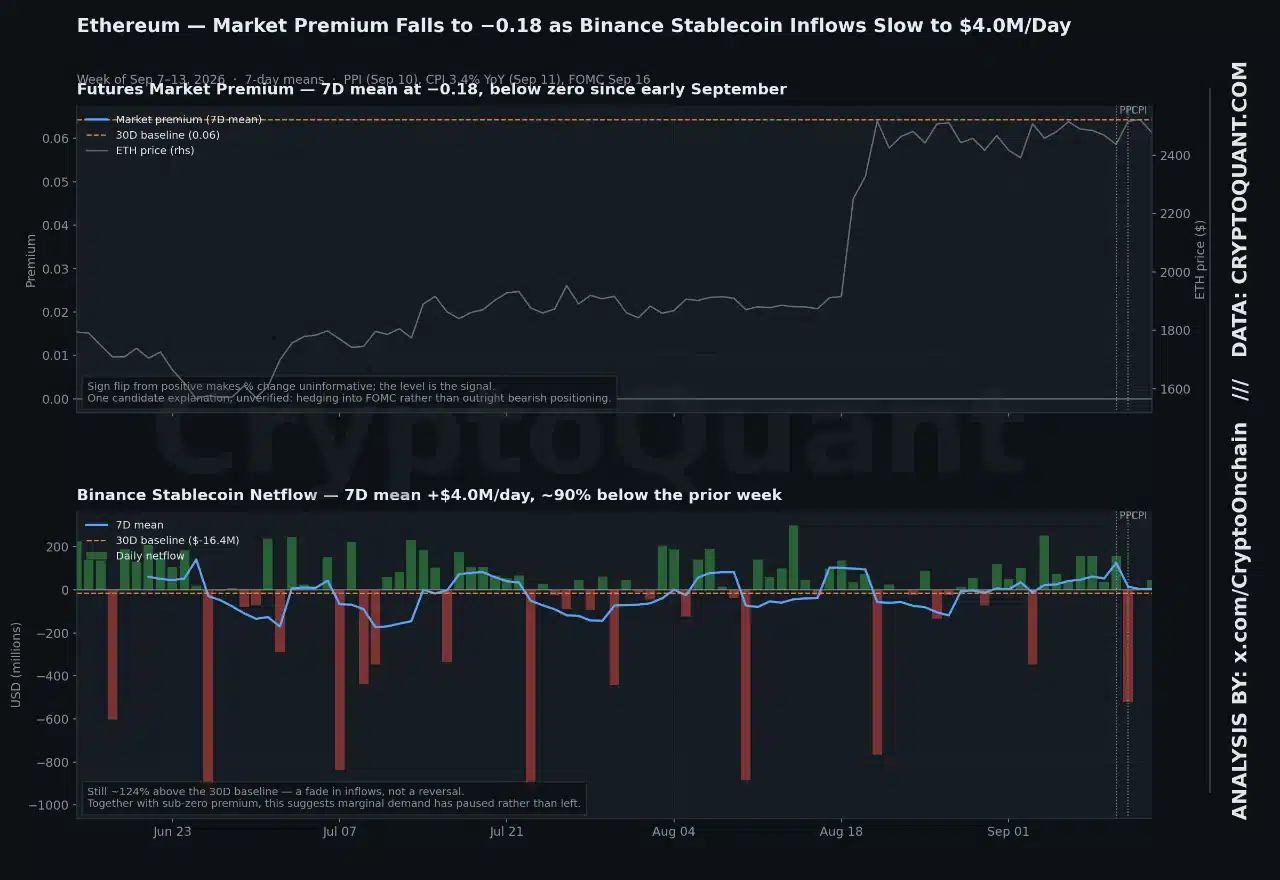
Una prima negativa significa que los futuros están negociándose por debajo del precio spot de referencia. En el contexto actual, esto muestra que el mercado de derivados de ETH no está incorporando una prima positiva sobre el mercado al contado.
Sin embargo, los datos no permiten interpretar automáticamente esta situación como una señal de posicionamiento bajista agresivo.
De hecho, una explicación posible —aunque no verificada— es que parte de esta presión pueda estar relacionada con operaciones de cobertura ante la reunión de la Reserva Federal. Con el FOMC previsto para el 16 de septiembre, algunos participantes podrían estar reduciendo exposición o protegiendo posiciones frente a un evento macroeconómico capaz de alterar rápidamente las condiciones del mercado.
La diferencia es importante: cobertura y posicionamiento bajista no representan necesariamente la misma señal de mercado.
Las entradas de stablecoins a Binance se desploman 90%
El segundo elemento relevante aparece en los flujos de stablecoins hacia Binance.
Durante los siete días hasta el 13 de septiembre, el flujo neto promedió $4 millones diarios, aproximadamente 90% menos que durante la semana anterior.
A primera vista, el retroceso parece significativo. Sin embargo, el dato debe interpretarse frente a un segundo punto de referencia: esos $4 millones diarios todavía se encuentran alrededor de 124% por encima de la línea base de 30 días.
Esto cambia la lectura.
La actividad de capital que previamente estaba llegando al exchange se ha debilitado de manera considerable, pero todavía no ha desaparecido por completo. Por ello, los datos apuntan más a un agotamiento del impulso de entradas que a una reversión completa de la tendencia.
El concepto de “staging” resulta especialmente relevante. Las stablecoins pueden representar capital preparado para entrar en posiciones de mercado. Si esas entradas se frenan mientras la oferta de ETH continúa retirándose de los exchanges, aparece una divergencia entre la disponibilidad del activo y la capacidad inmediata de nuevo capital para absorberlo.
Actualmente, esa divergencia parece estar ampliándose.
Coinbase también muestra una prima negativa
La señal no está limitada al mercado de futuros de Binance.
El Coinbase premium se situó en −0,05, reforzando la imagen de una demanda marginal menos agresiva.
Al observar conjuntamente la prima negativa de los futuros, la desaceleración de los flujos de stablecoins y el indicador negativo de Coinbase, el mercado presenta una característica común: la presión compradora adicional ha perdido intensidad.
Eso no implica necesariamente que Ethereum esté entrando en una fase estructuralmente bajista.
El precio de ETH cerró el 13 de septiembre en $2.477, dentro del rango de $2.391 a $2.522 que se ha mantenido desde el 31 de agosto.
Por ahora, el precio permanece dentro de una estructura relativamente contenida mientras los indicadores de demanda se debilitan.
Esta combinación es precisamente la que requiere mayor atención: el precio todavía no ha confirmado una ruptura, pero tampoco cuenta con el mismo nivel de impulso que acompañaba a las entradas anteriores de capital.
La oferta de Ethereum sigue contrayéndose
Mientras la demanda marginal se enfría, el lado de la oferta presenta una dinámica completamente diferente.
El flujo neto de Ethereum hacia los exchanges promedió −15.181 ETH diarios durante el periodo analizado.
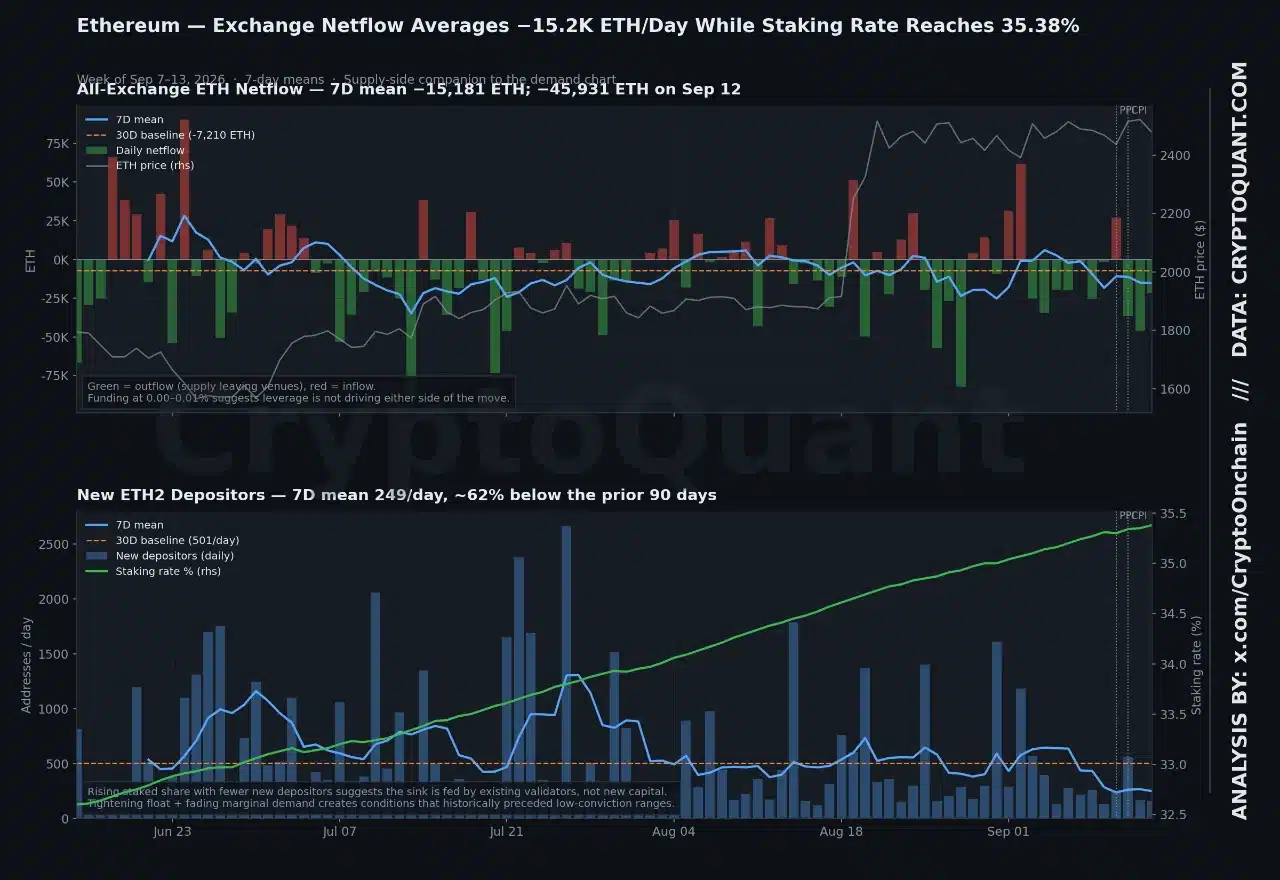
Un flujo negativo significa que, en términos netos, se retiraron más ETH de los exchanges de los que ingresaron.
Esto reduce el inventario disponible en esas plataformas y, por tanto, contribuye a un estrechamiento del float negociable.
El comportamiento adquiere mayor relevancia cuando se combina con el crecimiento de la participación en staking.
La tasa de staking de Ethereum alcanzó el 35,38%, lo que representa una proporción elevada del suministro comprometida dentro de esa actividad. Al mismo tiempo, los nuevos depositantes de ETH2 promediaron solamente 249 por día, aproximadamente 62% por debajo del promedio de los 90 días anteriores, que se situaba en 501.
La combinación de ambos datos permite hacer una lectura más precisa.
TE PUEDE INTERESAR: Binance reduce sus reservas de ETH a mínimos de tres meses mientras el staking alcanza récord
Menos nuevos depositantes, pero más ETH bloqueado
La caída de los nuevos depositantes indica que el aumento del staking no parece estar siendo impulsado principalmente por una nueva ola de capital entrando al ecosistema.
Los datos sugieren que el “sink” de oferta está siendo alimentado principalmente por validadores existentes, en lugar de por una entrada significativa de nuevos participantes.
Esto genera una configuración particular para Ethereum.
Por un lado, la oferta disponible en exchanges continúa disminuyendo. Por otro, el número de nuevos participantes que depositan ETH está cayendo.
Es decir, el mercado presenta una oferta más restringida, pero una demanda marginal menos dinámica.
Esta diferencia es fundamental para entender por qué los datos no apuntan todavía a una señal direccional clara.
Si la reducción del suministro disponible estuviera acompañada por una aceleración de las entradas de capital, la configuración sería considerablemente más favorable para una presión alcista. Pero ese no es el escenario observado actualmente.
Las entradas de stablecoins se han frenado y los futuros operan por debajo del spot.
El apalancamiento tampoco parece ser el protagonista
Otro elemento que ayuda a interpretar el escenario es el comportamiento del funding.
Las tasas se mantienen entre 0,00% y 0,01%, niveles que no sugieren que el apalancamiento esté dominando el movimiento.
Esto reduce la probabilidad de atribuir la situación actual a una acumulación extrema de posiciones apalancadas en uno de los dos sentidos.
El mercado parece estar operando más cerca de una situación de espera.
Los participantes no muestran, según estos indicadores, una presión de apalancamiento suficientemente fuerte como para explicar por sí sola el comportamiento de Ethereum.
Por eso, la reunión de la Reserva Federal adquiere mayor importancia dentro de la estructura actual.
La Fed se convierte en el posible catalizador
El contexto macroeconómico añade una capa adicional de incertidumbre.
El PPI registró un 5,4% interanual el 10 de septiembre, mientras que el CPI alcanzó el 3,4% el 11 de septiembre, con una inflación subyacente del 2,4%.
Al mismo tiempo, el rendimiento del bono del Tesoro estadounidense a 10 años se mantenía en 4,95% de cara a la reunión del FOMC del 16 de septiembre.
En este escenario, el mercado de Ethereum parece haber reducido su convicción direccional mientras espera un catalizador externo.
La prima negativa de los futuros podría estar relacionada con coberturas previas al evento, aunque los datos disponibles no permiten confirmar esa explicación.
Lo que sí puede observarse es que los flujos internos de demanda no están generando suficiente impulso para sacar a ETH de su rango actual.
¿Qué puede pasar con Ethereum después?
La estructura observada plantea varios escenarios, pero ninguno debe interpretarse como una predicción automática.
El primero es que el mercado continúe dentro de un rango de baja convicción. La reducción de las entradas de stablecoins, la prima negativa de futuros y la baja tasa de nuevos depositantes podrían mantener limitada la actividad hasta que aparezca un catalizador externo.
El segundo escenario es que un catalizador macroeconómico modifique rápidamente la demanda. En ese caso, la oferta reducida en exchanges podría convertirse en un factor relevante si apareciera una nueva ola de compras.
El tercer escenario sería una continuación del debilitamiento de la demanda marginal. Si las entradas de stablecoins continuaran cayendo y las primas permanecieran negativas, el estrechamiento de la oferta por sí solo podría no ser suficiente para generar una reacción alcista inmediata.
La clave estará, por tanto, en la relación entre oferta disponible y capital dispuesto a comprar.
TE PUEDE INTERESAR: Ethereum permitirá pagar sus tarifas de transacción con stablecoins y otras monedas diferentes a ETH
Ethereum tiene menos oferta disponible, pero también menos demanda nueva
Los datos de la semana hasta el 13 de septiembre dibujan una situación más compleja de lo que sugeriría observar un único indicador.
Ethereum tiene una oferta cada vez más ajustada en los exchanges, con salidas netas promedio de 15.181 ETH diarios y una tasa de staking del 35,38%.
Pero simultáneamente, la demanda marginal se está enfriando. Las entradas de stablecoins hacia Binance descendieron hasta $4 millones diarios, la prima de Coinbase llegó a −0,05 y los futuros de ETH registraron una prima promedio de −0,18.
Además, la llegada de nuevos depositantes a ETH2 cayó hasta 249 diarios, lo que apunta a una participación creciente de validadores existentes en el mecanismo que está absorbiendo oferta.
El resultado es una estructura de mercado que no ofrece todavía una señal direccional contundente. La oferta continúa contrayéndose, pero el capital que anteriormente se estaba preparando para absorberla ha perdido velocidad.
En este contexto, Ethereum parece encaminado hacia una fase de menor convicción, donde los flujos por sí solos podrían no ser suficientes para definir el siguiente movimiento. La atención se concentra ahora en el catalizador externo capaz de romper ese equilibrio, con la decisión de la Reserva Federal del 16 de septiembre como el principal evento señalado por los datos disponibles.
La lectura más clara, por ahora, es sencilla: cada vez hay menos ETH disponible en los exchanges, pero también se ha frenado el capital nuevo que buscaba entrar al mercado. Esa combinación puede mantener a Ethereum en un rango hasta que un factor externo determine hacia dónde se inclina el equilibrio.