

Impuestos sobre Criptomonedas en Colombia 2026: Guía Completa de la DIAN (Ganancia Ocasional, Renta y Resolución 000240)
Impuestos criptomonedas Colombia 2026: guía DIAN con tarifas de ganancia ocasional, renta ordinaria y la Resolución 000240.

 BTC
Lo esencial
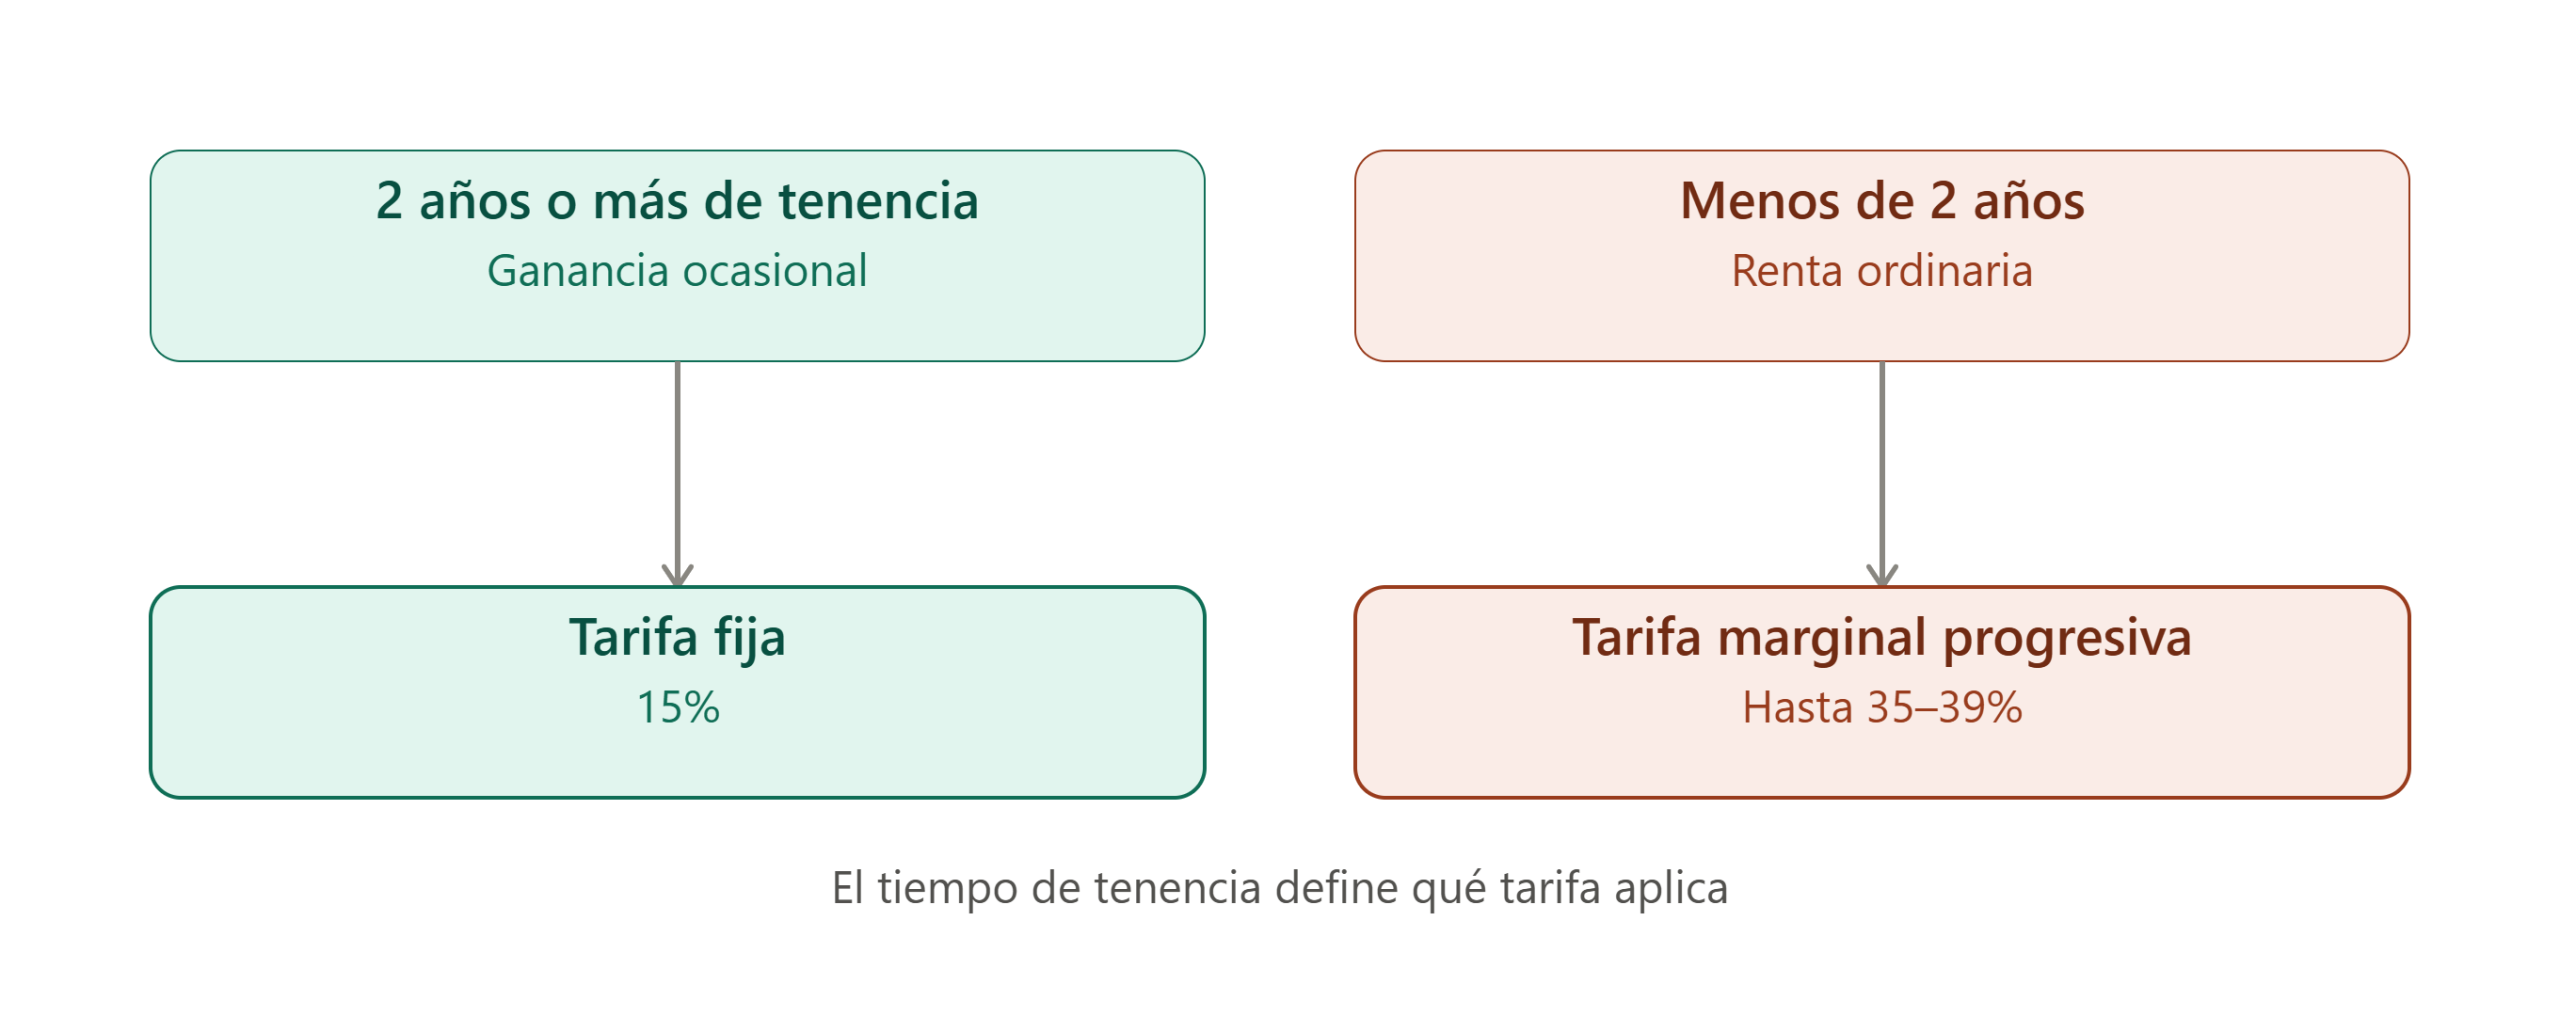
- Si tuviste el criptoactivo como activo fijo 2 años o más, la utilidad es ganancia ocasional al 15%; si no, renta ordinaria con tarifa de hasta 39%.
- La UVT 2026 es de $52.374 y define los umbrales para declarar renta.
- Con la Resolución 000240 de 2025, los proveedores de criptoactivos recopilan desde 2026 la información de sus usuarios y la reportan a la DIAN desde mayo de 2027.
Los impuestos sobre criptomonedas en Colombia 2026 dependen principalmente de cuánto tiempo tuviste el activo antes de venderlo: si lo tenías como activo fijo durante 2 años o más, la utilidad tributa como ganancia ocasional al 15%; en los demás casos se suma a tu renta ordinaria, con tarifa marginal de hasta 39%. Además, con la Resolución 000240 de 2025, los proveedores de servicios de criptoactivos deben recopilar desde 2026 la información de sus usuarios y reportarla a la DIAN; el primer reporte vence el último día hábil de mayo de 2027. Te explicamos todo con las cifras oficiales verificadas, incluyendo el valor exacto de la UVT 2026.
En esta nota17 secciones
- ¿Las criptomonedas son legales en Colombia?
- ¿Qué impuestos sobre criptomonedas en Colombia existen?
- Ganancia ocasional vs. renta ordinaria: la regla de los 2 años
- Eventos gravables: cuándo se pagan impuestos sobre criptomonedas en Colombia
- Cómo se valúan las criptomonedas en tu declaración
- Umbrales de declaración de renta 2026
- Declaración de activos en el exterior — Formulario 160
- La Resolución 000240 de 2025: qué cambia con el reporte de exchanges
- Cómo declarar criptomonedas en Colombia: paso a paso
- Documentos que necesitas tener listos
- Sanciones por no declarar
- Permutas, staking, minería y P2P
- Si no declaraste o declaraste mal
- Checklist antes del 31 de diciembre de 2026
- Preguntas frecuentes
- Guías de impuestos cripto por país
- Aviso legal
Guía relacionada: si buscas dónde comprar, compara comisiones y depósitos en pesos en nuestra guía de los mejores exchanges para comprar criptomonedas en Colombia en 2026.
TE PUEDE INTERESAR: Esta tarjeta cripto tiene la mejor tasa de cambio de USDT en Colombia
¿Las criptomonedas son legales en Colombia?
Sí. Comprar, vender, mantener e intercambiar criptomonedas es legal en Colombia, aunque no tienen curso legal como medio de pago oficial — esa condición sigue siendo exclusiva del peso colombiano. El marco de referencia para su tratamiento tributario es el Concepto Unificado 1621 de 2023 de la DIAN, que estableció con claridad que los criptoactivos son activos intangibles sujetos a las reglas generales del Estatuto Tributario en materia de patrimonio y renta.
Tres organismos distintos intervienen, y conviene diferenciar sus roles:
- DIAN (Dirección de Impuestos y Aduanas Nacionales): autoridad tributaria — es ante quien se declaran y pagan los impuestos.
- Banco de la República: autoridad monetaria y cambiaria; ha advertido que los criptoactivos no son moneda de curso legal. Colombia todavía no tiene un registro oficial de proveedores de criptoactivos.
- Superintendencia Financiera: supervisión del sistema financiero en general, sin intervenir directamente en la tributación de los usuarios individuales.
De los tres países que cubrimos en esta serie —México (SAT), Argentina (ARCA) y Colombia (DIAN)—, Colombia tiene el marco regulatorio más unificado: un concepto técnico específico y dedicado a criptoactivos, en vez de criterios generales aplicados por analogía (como en México) o un dictamen técnico separado de la ley base (como en Argentina).
¿Qué impuestos sobre criptomonedas en Colombia existen?
| Impuesto | Grava | Umbral / condición |
|---|---|---|
| Ganancia ocasional | Utilidad en venta de criptoactivos poseídos ≥2 años | Tarifa fija 15% |
| Renta ordinaria | Utilidad en venta de criptoactivos poseídos <2 años, o ingresos por servicios pagados en cripto | Tarifa marginal progresiva hasta 39% |
| Declaración de activos en el exterior | Criptoactivos en exchanges internacionales | Si superan 2.000 UVT al 1° de enero |
No todos aplican a todos los perfiles — quien solo compra y mantiene sin superar los umbrales patrimoniales de declaración puede no tener obligación alguna en un año determinado.
Ganancia ocasional vs. renta ordinaria: la regla de los 2 años
Esta es la distinción más importante para calcular cuánto vas a pagar, y depende exclusivamente del tiempo de tenencia del criptoactivo antes de la venta.
Ganancia ocasional (≥2 años de tenencia)
- Tarifa: 15%, fija, sobre la utilidad neta
- Fundamento legal: artículo 314 del Estatuto Tributario (personas naturales residentes) y artículo 316 (no residentes), ambos modificados por el artículo 33 y 34 de la Ley 2277 de 2022
- Misma tarifa para sociedades y entidades nacionales o extranjeras (art. 313 E.T.)
Nota sobre una cifra que circula desactualizada: algunas fuentes citan una tarifa de ganancia ocasional del 10% — esa era la tarifa vigente antes de la reforma tributaria de 2022. Desde la Ley 2277, la tarifa vigente es del 15%, confirmada directamente en el texto del artículo 314 del Estatuto Tributario.
Renta ordinaria (<2 años de tenencia)
- Se suma a tus demás ingresos del año (salario, honorarios, otras rentas)
- Tributa según la tarifa marginal progresiva de la cédula general, que puede llegar hasta el 39% según tu nivel total de ingresos
- Aplica también cuando recibes criptomonedas como pago por bienes o servicios prestados — se declara al valor en pesos al momento de la recepción
Ejemplo ilustrativo
Vendes 0.05 BTC que comprate hace 3 años, con una utilidad neta de $8.000.000 COP:
- Como lo tuviste más de 2 años → ganancia ocasional
- Impuesto: 15% × $8.000.000 = $1.200.000 COP
Si hubieras comprado ese mismo Bitcoin hace 8 meses:
- Como lo tuviste menos de 2 años → renta ordinaria
- La utilidad se suma a tus demás ingresos del año y tributa según tu tarifa marginal — potencialmente mucho más alta que el 15% fijo, dependiendo de tu nivel de ingresos total
Eventos gravables: cuándo se pagan impuestos sobre criptomonedas en Colombia
Según el Concepto Unificado 1621 de 2023:
Generan impuesto:
- Venta de criptoactivos con utilidad — ganancia ocasional (≥2 años) o renta ordinaria (<2 años)
- Recepción de criptomonedas como pago por bienes o servicios prestados — renta ordinaria, valorada en pesos al momento de la recepción
- Airdrops — constituyen ganancia ocasional para el residente fiscal que los recibe, según el Concepto 1621
No generan evento fiscal:
- Transferencias entre wallets propias — no representan ganancia patrimonial, según lo aclara expresamente el Concepto 1621
TE PUEDE INTERESAR: Este es el mejor exchange NO KYC para Colombia en 2026
Cómo se valúan las criptomonedas en tu declaración
Las criptomonedas que tengas al 31 de diciembre se declaran en el patrimonio por su valor patrimonial (artículo 267 del Estatuto Tributario), que parte del costo fiscal y no del precio de mercado de ese día. Así lo explica el Concepto Unificado 018075 (interno 1621) de 2023: “el costo fiscal de las criptomonedas no siempre será el precio de compra”, porque depende de si son activo fijo o movible y de si llevas contabilidad.
Por eso conviene guardar desde ya la prueba de lo que pagaste por cada criptomoneda, con sus comisiones. La valorización que no has realizado no es un ingreso: se vuelve ingreso cuando vendes o cambias la criptomoneda.
Umbrales de declaración de renta 2026
La UVT (Unidad de Valor Tributario) para el año 2026 fue fijada por la DIAN en $52.374 COP, mediante la Resolución 238 del 15 de diciembre de 2025.
Con ese valor, una persona natural está obligada a presentar declaración de renta si, entre otros supuestos:
- Patrimonio bruto al 31 de diciembre supera 4.500 UVT = $235.683.000 COP
- Ingresos brutos del año superan 1.400 UVT = $73.323.600 COP
- Es responsable del IVA
- Realizó consumos con tarjeta de crédito o consignaciones superiores a 1.400 UVT
Los criptoactivos suman al patrimonio bruto y, cuando corresponde, a los ingresos brutos — incluso si nunca los vendiste. Si al 31 de diciembre tienes criptomonedas cuyo valor en pesos, sumado al resto de tu patrimonio, supera el umbral, tienes obligación de declarar, hayas vendido o no.
Declaración de activos en el exterior — Formulario 160
Si usas exchanges internacionales (Binance global, Coinbase, Kraken, entre otros) para mantener tus criptoactivos, puedes tener una obligación adicional independiente de la declaración de renta.
- Obligatorio presentar Formulario 160 si el valor patrimonial de tus activos en el exterior, al 1° de enero del año, supera 2.000 UVT = $104.748.000 COP (2026)
- Discriminación detallada requerida (activo por activo) si ese valor supera 3.580 UVT = $187.498.920 COP (2026)
- Se presenta mediante firma digital emitida por la DIAN, a través de los servicios informáticos electrónicos
La Resolución 000240 de 2025: qué cambia con el reporte de exchanges
Este es el desarrollo regulatorio más relevante para quienes operan cripto en Colombia. La Resolución obliga a los PSAV (Proveedores de Servicios de Activos Virtuales) a recopilar desde el año gravable 2026, y reportar a la DIAN desde mayo de 2027, las operaciones de sus usuarios — incluyendo datos de identidad, montos de las operaciones y tipo de activo.
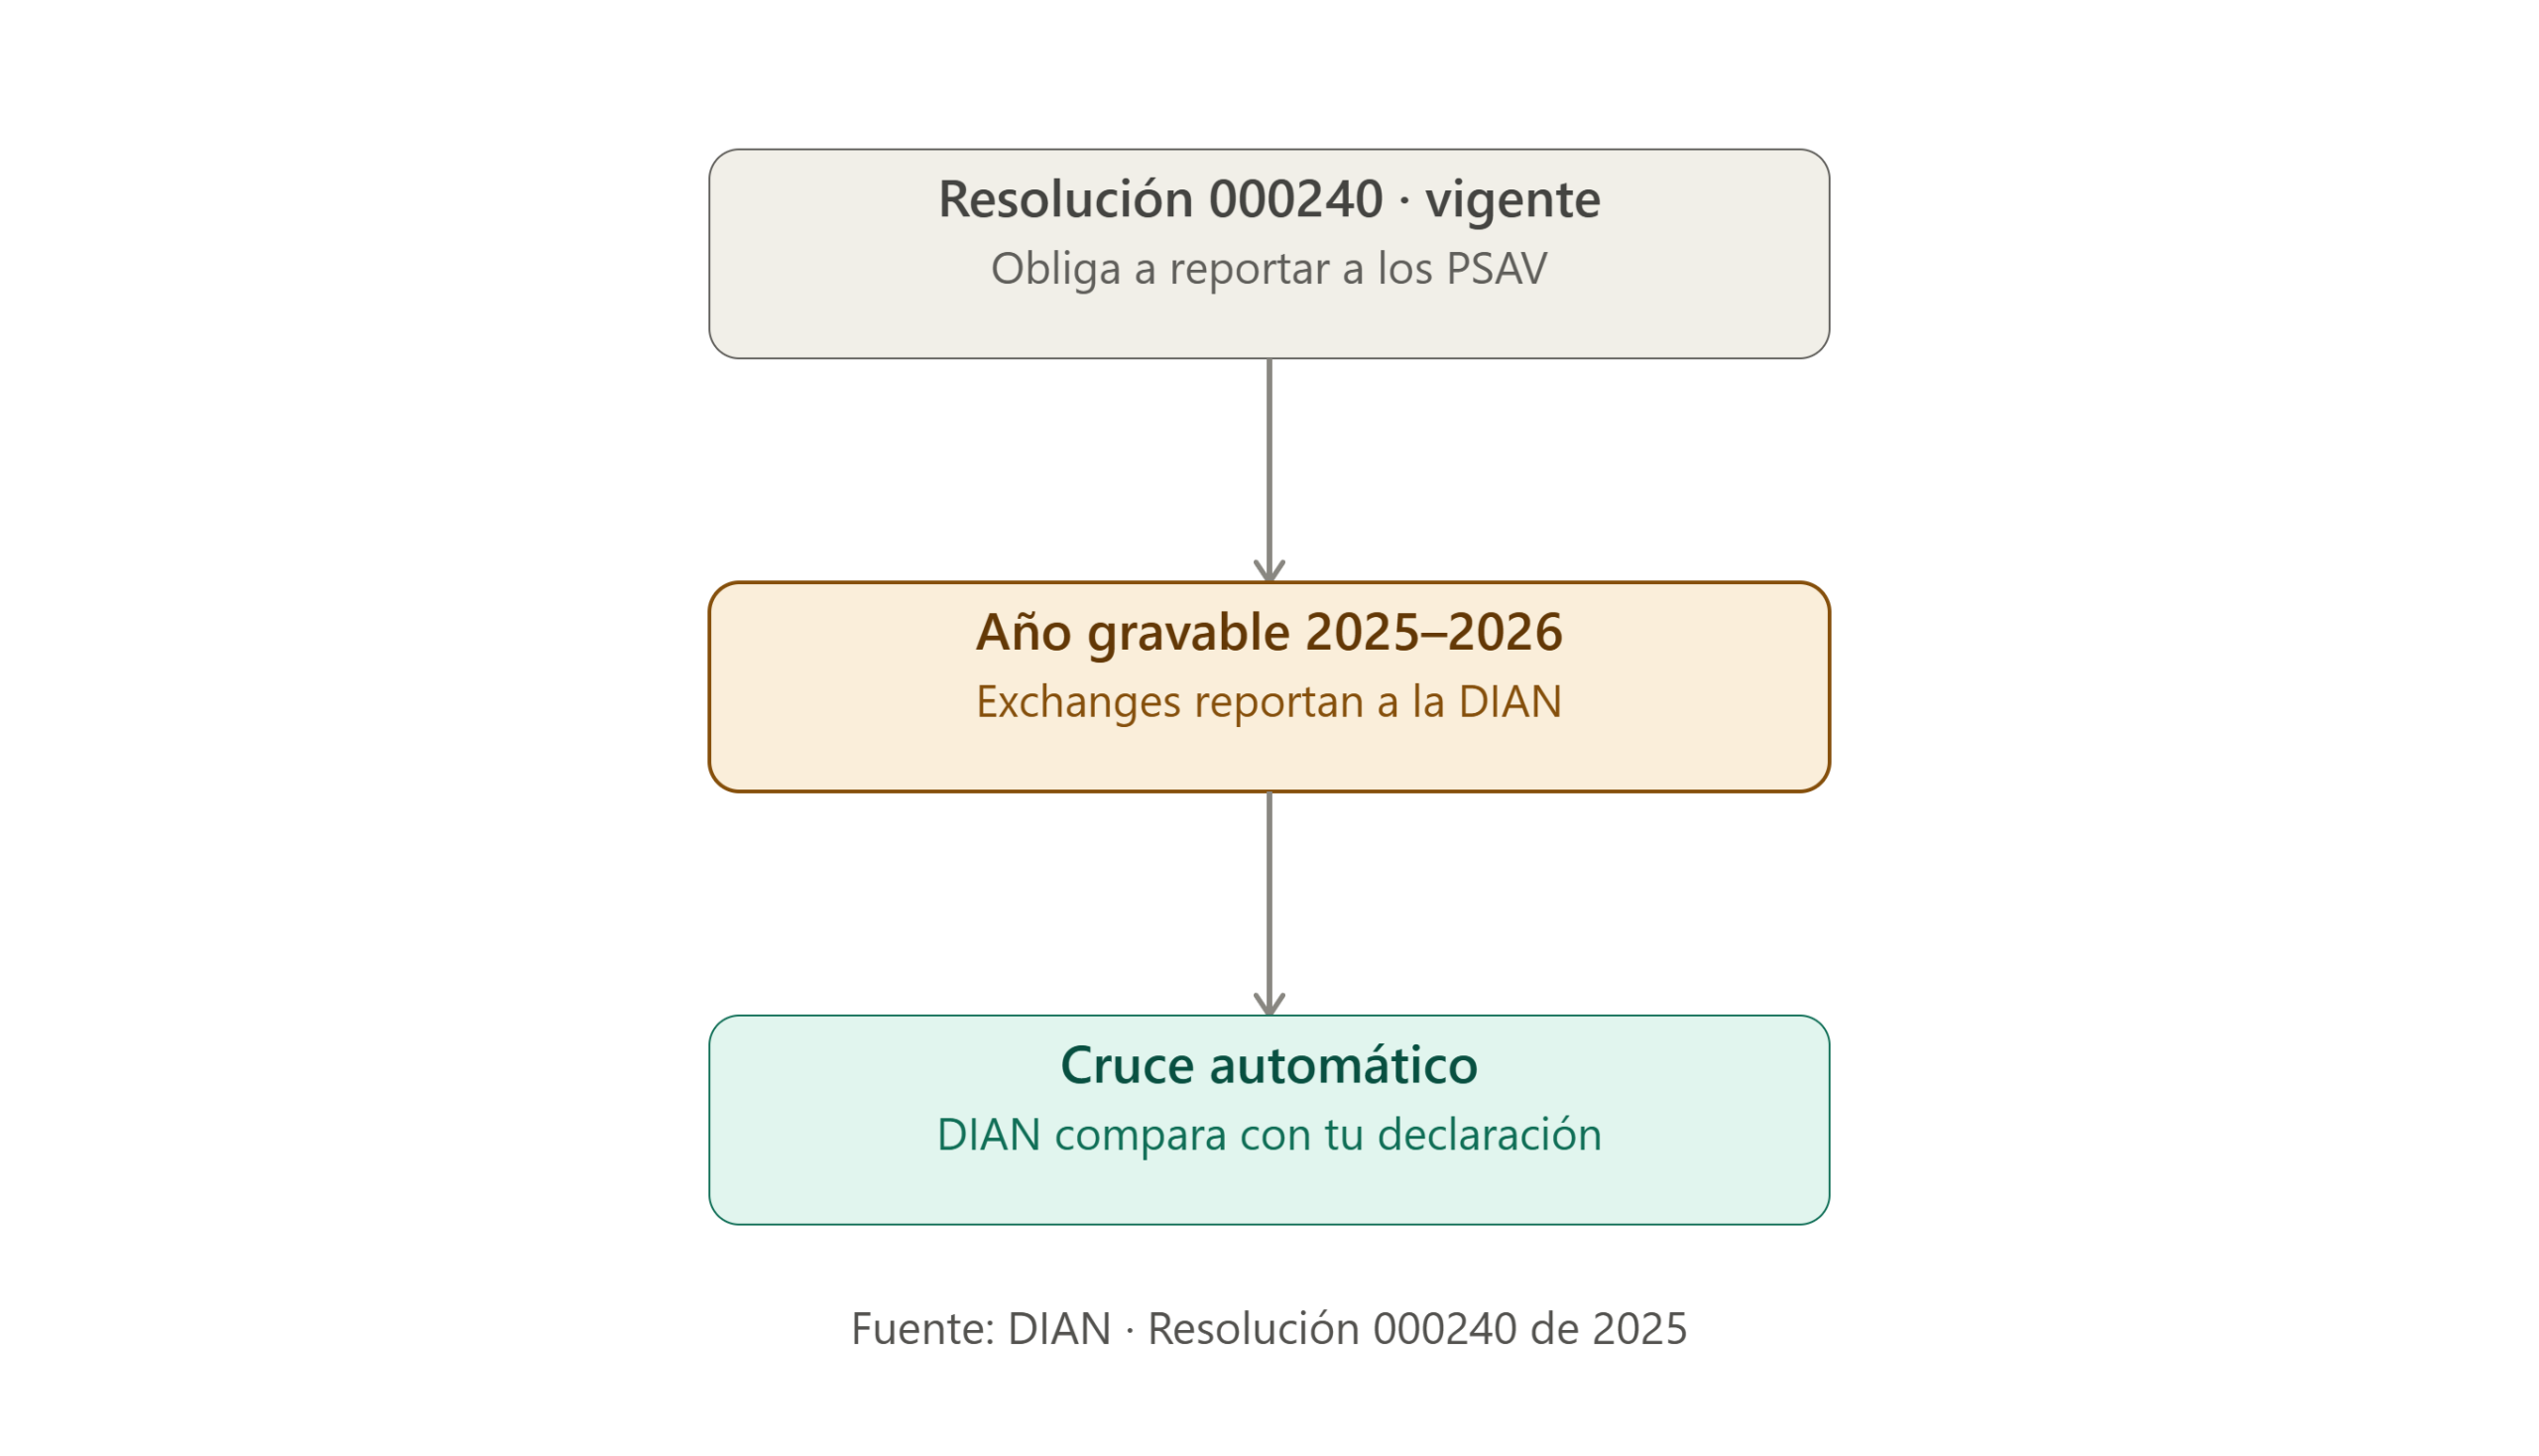
La resolución no nombra plataformas: reportan los proveedores con vínculo en Colombia, es decir, con residencia fiscal, sede, administración, sucursal o lugar habitual de negocios en el país. Además, la Resolución 000233 de 2025 obliga a las plataformas residentes con operaciones en el país a reportar desde el año gravable 2026 las conversiones de pesos a cripto y de cripto a pesos de sus usuarios, en la información exógena (formato 2856). Con esos datos, la DIAN podrá cruzar lo que reportan las plataformas con lo que tú declaras; si no coincide, puede enviar un requerimiento o abrir una fiscalización.
Ya cubrimos en detalle el nuevo requisito que la DIAN impuso a bitcoin y criptomonedas en Colombia, y qué hacer concretamente ante este nuevo requisito, si quieres profundizar en el mecanismo operativo del reporte.
Cómo declarar criptomonedas en Colombia: paso a paso
- Descarga el historial completo de tus operaciones en cada exchange usado durante el año
- Convierte cada operación a pesos colombianos usando la TRM vigente en la fecha correspondiente
- Clasifica cada venta según el tiempo de tenencia: ganancia ocasional (≥2 años) o renta ordinaria (<2 años)
- Suma el valor patrimonial de tus criptoactivos al 31 de diciembre al resto de tu patrimonio, para verificar si superas el umbral de declaración
- Presenta tu declaración de renta a través del Formulario 210, en la sección de rentas no laborales o ganancias ocasionales, según corresponda
- Si usas exchanges internacionales, verifica si te corresponde presentar también el Formulario 160
Documentos que necesitas tener listos
- Historial completo de operaciones de cada exchange y wallet
- Constancias de la TRM vigente en cada fecha de operación relevante
- Valuación de tu patrimonio total en criptoactivos al 31 de diciembre
- Si recibiste pagos en cripto por servicios, comprobantes del valor en pesos al momento de la recepción
- Si aplica, documentación de tus activos en exchanges internacionales para el Formulario 160
Sanciones por no declarar
La DIAN ya cuenta con las herramientas, el criterio jurídico consolidado (Concepto 1621 de 2023) y, con la Resolución 000240, recibirá desde 2027 información directa de los proveedores de criptoactivos para fiscalizar el cumplimiento. Ya documentamos las sanciones más graves que ya aplica la DIAN por comprar y vender criptomonedas en Colombia sin declarar correctamente — el resumen es que las multas y los intereses de mora pueden superar ampliamente lo que se hubiera pagado declarando correctamente desde el inicio.
| Sanción | Artículo del Estatuto Tributario | Cuánto |
|---|---|---|
| Mínima | 639 | 10 UVT: $523.740 en 2026 |
| Declarar tarde | 641 | 5% del impuesto a cargo por cada mes o fracción, hasta el 100%. Sin impuesto a cargo, 0,5% de los ingresos brutos por mes, con topes |
| No declarar | 643 | 20% de las consignaciones o ingresos brutos que determine la DIAN |
| Inexactitud | 647 y 648 | 100% de la diferencia; 200% si se omiten activos o se incluyen pasivos inexistentes |
| Corregir la declaración | 644 | 10% del mayor valor a pagar si corriges antes de un emplazamiento |
Omitir activos también puede ser delito: el artículo 434A del Código Penal castiga con 48 a 108 meses de prisión a quien omita activos por 1.000 salarios mínimos o más con propósito de evasión. La acción penal se extingue si se pagan el impuesto, las sanciones y los intereses.
La DIAN puede revisar declaraciones presentadas dentro de los 3 años siguientes a su vencimiento. Si no presentaste declaración en años en que tenías obligación, ese plazo se extiende a 5 años.
TE PUEDE INTERESAR: ¿Cuál es el mejor exchange para comprar USDT? Así puedes saberlo en tiempo real
Permutas, staking, minería y P2P
- Cambiar una cripto por otra es una permuta: pasar de ETH a USDT, por ejemplo, cuenta como si vendieras el ETH. La utilidad se calcula con el valor de lo que recibes menos el costo fiscal de lo que entregas.
- Minería y staking: lo que recibes es un ingreso en especie gravado, valorado a su valor comercial cuando lo recibes. Aplica a la prueba de trabajo y a la prueba de participación.
- P2P: no tiene una regla especial. Si compras cripto a una persona, puedes soportar la compra con el documento soporte de la DIAN. Ojo: todo el dinero que te consignan por ventas P2P suma para el tope de consignaciones, aunque tu ganancia sea mucho menor.
- Pérdidas: una caída del mercado no es una pérdida fiscal. La pérdida existe cuando vendes por debajo del costo fiscal.
- Información exógena: si además estás obligado a presentarla, el Concepto 3546 de 2026 indica que podrías tener que reportar tus pagos (formato 1001), tus ingresos (1007) y el valor de tus criptoactivos al 31 de diciembre (1012).
Si no declaraste o declaraste mal
- Si no declaraste: puedes presentar la declaración tarde y liquidar tú mismo la sanción por extemporaneidad, que es menor que la que impone la DIAN si te emplaza primero.
- Si declaraste mal: puedes corregir dentro de los tres años siguientes al vencimiento cuando la corrección aumenta el impuesto, y dentro del año siguiente cuando lo disminuye, según el Concepto DIAN 403 de 2026.
- Calendario: el último vencimiento ordinario del año gravable 2025 fue el 26 de octubre de 2026. Para las personas con domicilio en las seccionales afectadas por el sismo y NIT terminado entre 01 y 26, el Decreto 1226 de 2026 movió los plazos al período del 27 de octubre al 13 de noviembre.
Checklist antes del 31 de diciembre de 2026
- Descarga el historial completo de cada exchange y billetera que usaste en 2026.
- Guarda los comprobantes de P2P: orden, pago en pesos y dirección de la billetera.
- Arma tu costo fiscal por cada criptomoneda, con las comisiones que puedas demostrar.
- Revisa con tu contador si te conviene vender algo antes del cierre por pérdidas o ganancias reales.
- Comprueba si superas alguno de los topes del año gravable 2026.
- Actualiza tus datos fiscales si tu exchange te los pide: NIT y residencia tributaria.
Preguntas frecuentes
No hay impuesto por la sola tenencia mientras no la vendas, pero el valor de tus criptoactivos al 31 de diciembre sí suma a tu patrimonio bruto para determinar si estás obligado a declarar renta.
Depende del tiempo de tenencia: 2 años o más = ganancia ocasional (15% fijo); menos de 2 años = renta ordinaria (tarifa marginal progresiva, hasta 39%).
No, esa cifra corresponde al régimen anterior a la reforma tributaria de 2022. Desde la Ley 2277 de 2022, la tarifa vigente es del 15%, confirmada en el artículo 314 del Estatuto Tributario.
Cada vez es más probable. Con la Resolución 000240, los proveedores con vínculo en Colombia reportarán a la DIAN desde mayo de 2027 las operaciones de 2026, y el estándar CARF de la OCDE prevé el intercambio automático de información entre países. La resolución no nombra exchanges, así que depende de cada plataforma. Además, si tus activos en el exterior superan el umbral, tienes obligación independiente de declararlos en el Formulario 160.
Sí. Según el Concepto Unificado 1621 de 2023, los airdrops constituyen ganancia ocasional para quien los recibe siendo residente fiscal en Colombia.
Por su valor patrimonial, que parte del costo fiscal (artículo 267 del Estatuto Tributario), no por el precio de mercado del 31 de diciembre. Guarda la prueba de lo que pagaste por cada criptomoneda.
Corrección (5 de octubre de 2026): la Resolución 000240 de 2025 obliga a reportar a la DIAN desde mayo de 2027 la información recopilada desde 2026; antes decíamos que los exchanges ya reportaban y que estaban registrados ante el Banco de la República, lo que no es correcto. También precisamos que la regla de los 2 años aplica a criptoactivos tenidos como activo fijo. Actualización (19 de octubre de 2026): corregimos la valuación de las criptomonedas en el patrimonio (valor patrimonial a partir del costo fiscal, no valor de mercado) y la referencia a Binance, Buda y Bitso; agregamos permutas, staking, P2P, el formato 2856, la tabla de sanciones y un checklist para el cierre de año.
Guías de impuestos cripto por país
Esta guía forma parte de la serie de Criptoinforme sobre impuestos a las criptomonedas en Latinoamérica. Consulta las reglas de los otros países:
- Impuestos sobre criptomonedas en México (SAT): ISR, exención de 3 UMA y el CARF.
- Impuestos sobre criptomonedas en Argentina (ARCA): Ganancias, Bienes Personales y la RG 5804.
- Impuestos sobre criptomonedas en Perú (SUNAT): qué ha dicho la SUNAT y las dos interpretaciones.
- Impuestos sobre criptomonedas en Chile (SII): Global Complementario y criterios del SII.
- Impuestos sobre criptomonedas en Venezuela (SENIAT): ISLR, IGTF del 3 % e IVA.
Aviso legal
Este artículo tiene fines informativos y educativos, y refleja el marco fiscal vigente a julio de 2026 según fuentes públicas oficiales de la DIAN (Concepto Unificado 1621 de 2023, Estatuto Tributario, Resolución 000240 de 2025, Resolución 238 de 2025) y fuentes especializadas verificadas de forma cruzada. No constituye asesoría fiscal personalizada. Los umbrales expresados en UVT y las tarifas marginales de renta ordinaria se ajustan anualmente — se recomienda verificar los valores vigentes directamente en dian.gov.co y/o consultar a un contador público certificado antes de presentar tu declaración.
Recibe las noticias antes que nadie