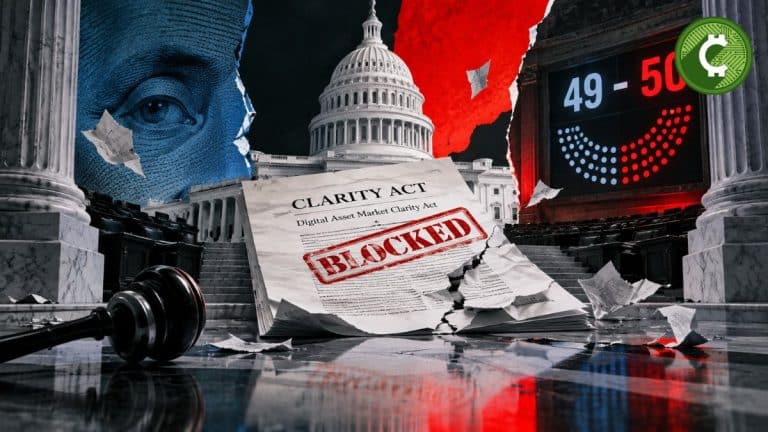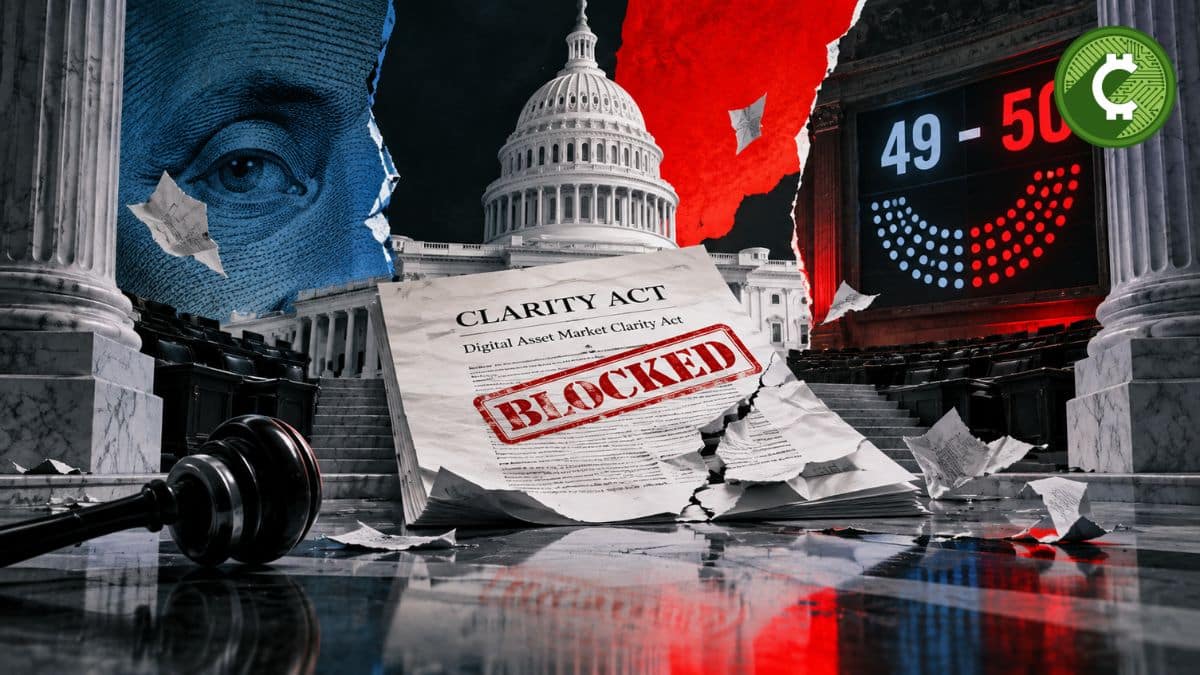


El Clarity Act quedó bloqueado este martes en el Senado de Estados Unidos después de que una votación de procedimiento para avanzar con el proyecto terminara 49-50, muy por debajo de los 60 votos necesarios para superar el umbral de cloture.
El resultado representa un duro golpe para el esfuerzo de la industria de las criptomonedas por convertir en ley un marco federal permanente para la estructura de los mercados de activos digitales. Sin embargo, es importante precisar que el Senado no celebró una votación final de aprobación o rechazo del proyecto: lo que fracasó fue la moción procesal para avanzar con su consideración.
El proyecto en cuestión es el Digital Asset Market Clarity Act of 2025 (H.R. 3633). La Cámara de Representantes ya había aprobado esa legislación en julio de 2025, mientras que el Senado desarrolló y negoció posteriormente su propia versión mediante modificaciones sustanciales al texto. En mayo de 2026, el Comité Bancario del Senado aprobó el proyecto por 15 votos contra 9, enviándolo al pleno para su consideración.
La votación del martes, por tanto, no elimina formalmente la posibilidad de que una legislación similar vuelva a ser presentada en el futuro. Lo que sí hace es cerrar prácticamente la vía para que esta versión del Clarity Act avance en el actual Congreso, especialmente con las elecciones de mitad de mandato del 3 de noviembre cada vez más cerca.
La derrota también devuelve el foco hacia la Securities and Exchange Commission (SEC) y la Commodity Futures Trading Commission (CFTC), que continuarán desempeñando un papel central en la definición de las reglas aplicables al sector mientras el Congreso no consiga aprobar una legislación integral de estructura de mercado.
TE PUEDE INTERESAR: ¿Qué es el CLARITY Act? La ley que puede transformar el mercado de las criptomonedas en Estados Unidos
¿Qué votó realmente el Senado sobre el Clarity Act?
La diferencia entre una votación procesal y una votación final sobre una ley es fundamental para entender lo ocurrido.
El Senado necesitaba reunir 60 votos para invocar cloture y permitir que avanzara la consideración del proyecto. La moción terminó con 49 votos a favor y 50 en contra, por lo que no alcanzó el umbral requerido.
Eso significa que los senadores no votaron finalmente si el Clarity Act debía convertirse o no en ley. El proceso quedó bloqueado antes de llegar a esa etapa.
Además, el resultado mostró una división significativa incluso dentro del Partido Republicano. Cuatro senadores republicanos votaron en contra de avanzar con el proyecto: Susan Collins, Josh Hawley, Jerry Moran y Thom Tillis. Ningún senador demócrata votó a favor de la moción.
La composición del voto explica por qué el proyecto quedó tan lejos de los 60 apoyos necesarios.
El recorrido legislativo del Clarity Act
El H.R. 3633 fue introducido originalmente en la Cámara de Representantes en 2025 como el Digital Asset Market Clarity Act of 2025. Su objetivo era establecer un marco federal para determinar la jurisdicción de la SEC y la CFTC sobre diferentes tipos de activos digitales y actividades relacionadas.
El proyecto aprobado por la Cámara contemplaba, entre otros elementos, otorgar a la CFTC jurisdicción sobre determinadas digital commodities y aclarar la competencia de la SEC sobre contratos de inversión relacionados con activos digitales. También incluía mecanismos de protección para los clientes de entidades sujetas a registro.
Después de su aprobación en la Cámara, el proyecto pasó al Senado, donde fue objeto de una extensa negociación bipartidista.
El Comité Bancario del Senado aprobó una versión negociada en mayo de 2026 por 15-9, un paso que permitió llevar el debate al pleno.
Durante los meses siguientes se introdujeron nuevas modificaciones. El texto final presentado por los republicanos del Senado el 14 de septiembre incorporó, según sus autores, 126 cambios sustanciales solicitados por legisladores demócratas, incluyendo disposiciones relacionadas con ética, DeFi, protección de desarrolladores y supervisión.
Pese a esos esfuerzos, el acuerdo no consiguió los votos suficientes para superar el primer gran obstáculo procesal del pleno.
El fracaso no equivale al final de la regulación cripto en EE. UU.
Uno de los errores que conviene evitar al interpretar la votación es asumir que el fracaso del Clarity Act significa que Estados Unidos se queda sin regulación sobre criptomonedas.
El país ya cuenta con normas, agencias y marcos regulatorios que afectan a diferentes segmentos del mercado. Lo que el proyecto buscaba era establecer una arquitectura legislativa más específica y permanente para los activos digitales, incluyendo una delimitación más clara de las competencias de la SEC y la CFTC.
Por eso, tras el fracaso de la votación, la atención vuelve a los reguladores.
La diferencia fundamental es la durabilidad jurídica. Las reglas y políticas de las agencias pueden modificarse con cambios en la administración, en la dirección de una agencia o mediante nuevos procesos regulatorios. Una ley federal aprobada por el Congreso ofrece un fundamento legislativo mucho más difícil de modificar.
Ese es uno de los principales problemas que la industria deberá seguir enfrentando mientras no exista una legislación integral de estructura de mercado.
TE PUEDE INTERESAR: Clarity Act: Senado de Estados Unidos publica el proyecto final con nuevas reglas sobre criptomonedas y ética
El contraste con el GENIUS Act
El fracaso del Clarity Act contrasta con un precedente legislativo reciente: el GENIUS Act.
La legislación sobre stablecoins fue aprobada por el Congreso y se convirtió en ley el 18 de julio de 2025, como Public Law 119-27.
La diferencia es relevante porque demuestra que el Congreso sí ha sido capaz de alcanzar un acuerdo bipartidista sobre legislación relacionada con activos digitales.
Sin embargo, el GENIUS Act aborda específicamente la regulación de payment stablecoins, mientras que el Clarity Act pretende establecer un marco mucho más amplio para la estructura de los mercados de activos digitales.
El fracaso de este último deja, por tanto, una parte sustancial de la arquitectura regulatoria pendiente de resolución legislativa.